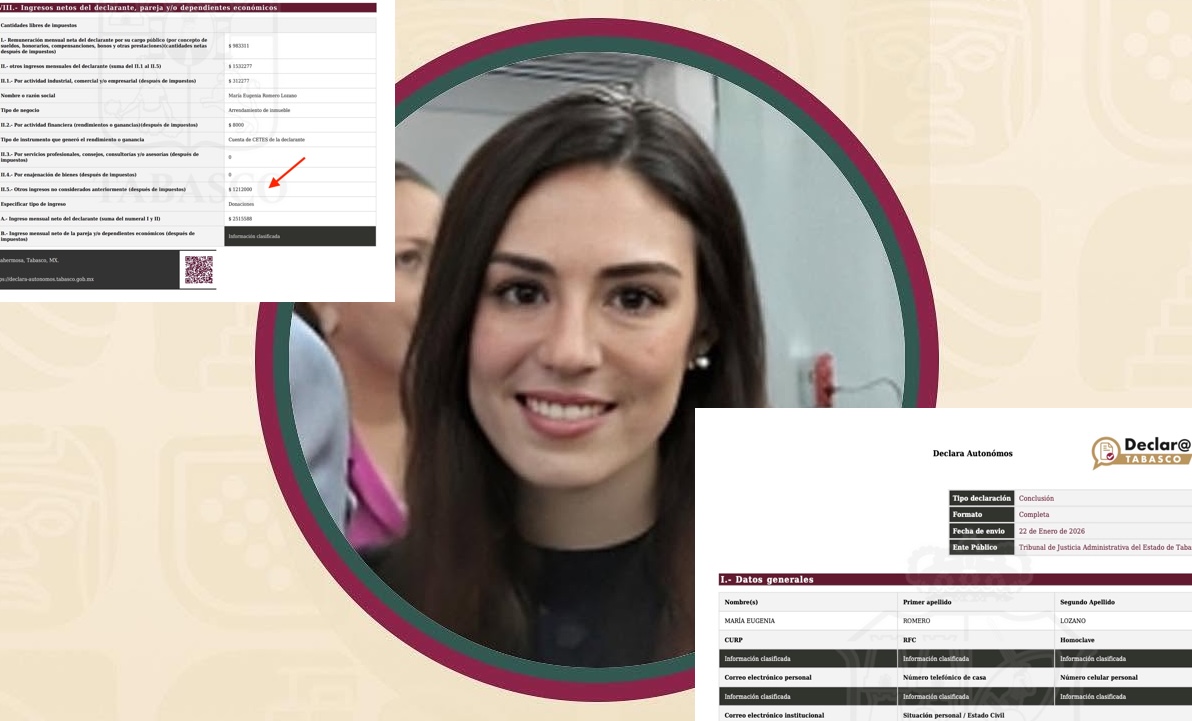
María Eugenia Romero Lozano, hija del director del Infonavit, declaró ingresos por 2.5 millones de pesos al concluir su cargo como magistrada en Tabasco
María Eugenia Romero Lozano, hija de Octavio Romero Oropeza, director general del Infonavit y exdirector de Petróleos Mexicanos (Pemex), reportó ingresos por 1.2 millones de pesos bajo el concepto de “donaciones” en su declaración patrimonial de conclusión, de acuerdo con una investigación publicada por EMEEQUIS.
Según la publicación, Romero Lozano presentó su declaración el 22 de enero de 2026, después de concluir, el 9 de diciembre de 2025, su cargo como magistrada de la Sala Especializada del Tribunal de Justicia Administrativa del Estado de Tabasco.
En el documento, reportó ingresos netos por 2 millones 515 mil 588 pesos, de los cuales alrededor de 1.2 millones correspondieron al rubro de “donaciones”, además de los recursos derivados de su actividad como magistrada.
El dato forma parte de la información patrimonial declarada por la exmagistrada y ha generado cuestionamientos periodísticos debido al monto registrado bajo ese concepto. La investigación, sin embargo, no establece que las donaciones constituyan por sí mismas una conducta ilegal, ni identifica en la publicación un delito relacionado con esos recursos.
La información se conoce en medio del escrutinio público sobre el patrimonio de la familia de Octavio Romero Oropeza, quien recientemente hizo pública su propia declaración patrimonial luego de que la presidenta Claudia Sheinbaum le solicitara transparentar sus bienes e ingresos.
El caso de María Eugenia no es el único relacionado con las declaraciones patrimoniales de las hijas del funcionario.
Este 15 de septiembre, EMEEQUIS publicó otra investigación sobre María Fernanda Romero Lozano, también hija de Octavio Romero, quien declaró dos departamentos con un valor conjunto de aproximadamente 9.4 millones de pesos, adquiridos a crédito en 2020, cuando trabajaba en la Suprema Corte de Justicia de la Nación.
La publicación sobre María Eugenia Romero plantea así interrogantes sobre el origen y naturaleza de los recursos registrados como “donaciones”, mientras que los datos específicos deberán contrastarse con la documentación patrimonial correspondiente y, en su caso, con las explicaciones de la propia exmagistrada.
Fuente: EMEEQUIS.